Arayışın hansı halda 151.1-ci və ya 151.2-ci maddələrdə nəzərdə tutulan metodla təqdim edilməsi məqsədəuyğundur? (4 Misalla izah)
Satışı yalnız kitabxanalarda davam edən “Vergi uçotu: A-dan Z-yə” (VII nəşr) kitabından seçmə
Vergi ödəyicilərini düşündürən suallardan biri də, ötən ili mənfəətlə başa vuran vergi ödəyicisinin hansı metodu (151.1, yoxsa 151.2) tətbiq etməsidir. Fikrimizcə, vergi ödəyicisinin hansı metodu seçməsi onun hesabat ilindəki gəlirlərinin ötən illə müqayisəsi əsasında olmalıdır.
Misal. 1. 2021-ci ildə vergi qeydiyyatına durmuş vergi ödəyicisinin ötən il üzrə mənfəət vergisi 12 000 manat olub. Amma ilin əvvəlində vergi ödəyicisinin əməkdaşlıq etdiyi və gəlirlərində xüsusi çəkisi yüksək olan şirkətlə müqaviləsinə xitam verilib. Vergi ödəyicisi hesab edir ki, 2022-ci ildə mənfəətinin ötən ilə nisbətən az olması ehtimalı çoxdur. Bu zaman vergi ödəyicisinin Vergi Məcəlləsinin 151.2-ci maddəsindəki, yəni 2022-ci ilin rübləri ərzində gəlirin həcminin keçən ilin ümumi gəlirində (gəlirdən çıxılan məbləğlər nəzərə alınmadan) verginin xüsusi çəkisini göstərən əmsala vurulmasını nəzərdə tutan metodu seçməsi məqsədəuyğundur.
Misal 2. Vergi ödəyicisinin 2021-ci ildə mənfəət vergisi 15 000 manat olsa da, 2022-ci ildə mənfəət vergisinin həmin məbləğdən 2-3 dəfə çox olması ehtimalı var. Vergi ödəyicisi il ərzində aşağı məbləğdə cari vergi ödəməsi etmək istəyirsə, o zaman Vergi Məcələsinin 151.1-ci maddəsində göstərilən, əvvəlki vergi ilində hesablanmış vergi məbləğinin 1/4 hissəsini ödəmək metodunu seçməklə hesablamanı həyata keçirə bilər. Çünki dörd rüb üzrə cari vergi ödəmələri üzrə hesablamaları cəmi 15 000 manatdan çox olmayacaq.
Misal 3. Vergi ödəyicisinin 2021-ci il üzrə mənfəət vergisi 30 000 manat olub. Ehtimal var ki, vergi ödəyicisinin 2022-ci ilin 3-cü rübündə gəlirlərinin azalma və ya artma ehtimalı olsun, bu səbəbdən vergi ödəyicisi hesab edir ki, ilk rüb(lər) üzrə cari vergi ödəmələrini Vergi Məcəlləsinin 151.1-ci maddəsində göstərilən metodla ödəsin, sonrakı rüblərdə isə vəziyyətə uyğun olaraq Vergi Məcəlləsinin 151.2-ci maddəsini tətbiq etsin.
Vergi ödəyicisinin nəzərdə tutduğu plan həyata keçməyəcək, çünki o, birinci rübün hesabatını Vergi Məcəlləsinin 151.1-ci maddəsi üzrə təqdim edirsə, həmin metodu ilin sonuna qədər dəyişmək hüququ yoxdur. O səbəbdən də vergi ödəyicisi hər rüb üzrə 7 500 manat (30 000 manat (mənfəət vergisi) x ¼ hissə və ya 25 faiz (Vergi Məcələsinin 151.1-ci maddəsi üzrə müəyyən edilən metod)) ödəyəcək.
Misal. 4. 2021-ci ildə vergi ödəyicisinin mənfəət vergisi 25 000 manat olub. Vergi ödəyicisi ilk rüb üzrə “Cari vergi ödəmələrinin hesablanması haqqında Arayış” formasını Vergi Məcəlləsinin 151.2-ci maddəsindəki metoda uyğun təqdim edib. Vergi ödəyicisinin ilk rübdə Vergi Məcəlləsinin 151.2-ci maddəsi üzrə metodu seçməsinin səbəbi həmin il üzrə gəlirlərinin ötən ildən az olması ehtimalı ilə bağlıdır. Amma gözlənilənin əksinə olaraq, vergi ödəyicisinin 3-cü və (və ya) 4-cü rüb üzrə gəlirləri ötən ilə nisbətən nəzərə çarpacaq dərəcədə artıb.
Bu halda vergi ödəyicisi “Cari vergi ödəmələrinin hesablanması haqqında Arayış” formasını Vergi Məcəlləsinin 151.2-ci yox, 151.1-ci maddəsi üzrə təqdim edə bilər?
Fikrimizcə, vergi ödəyicisi həmin rüb(lər) üzrə “Cari vergi ödəmələrinin hesablanması haqqında Arayış” formasını təqdim etməzsə, vergi orqanı tərəfindən hesablamalar Vergi Məcəlləsinin 151.1-ci maddəsinə uyğun olaraq həyata keçiriləcək.
Satışda olan YENİ nəşrlərimiz:
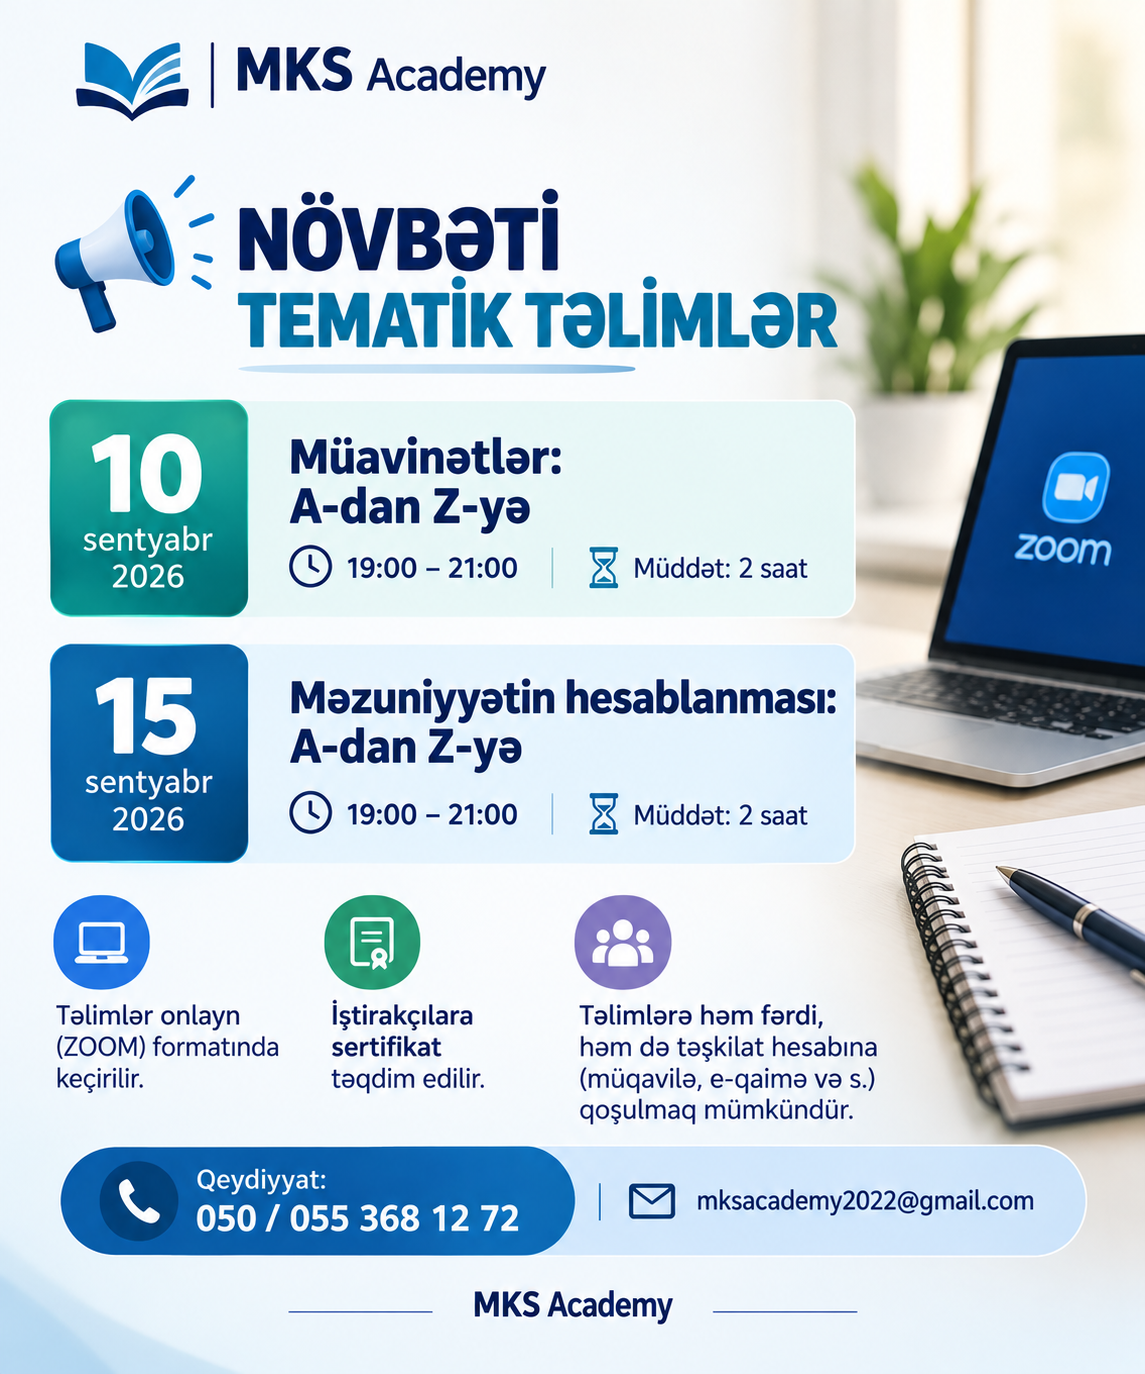
Sifariş üçün əlaqə vasitələri: 050-368-12-72 (what's app və telegram da aktivdir), 012-564-86-85 və ya mksacademy2022@gmail.com
Bütün kitabların satışı yalnız kitabxanalar kitabxanalar vasitəsiylə həyata keçirlə bilər
1. PMS Sertifikatı (II mərhələ) - Test və tapşırıqlar toplusu - 2023 - YENİ
2. Vergi Məcəlləsi. Ümumi hissənin izahı (III nəşr) -2023
3. Vergi uçotu A-dan-Z-yə (VII nəşr) - 2023
4. Vergi Qanunvericiliyi və Şərhlər Toplusu 2023
5. Əmək Qanunvericiliyi Toplusu 2023
6. Əməyin uçotu: A-dan Z-yə (III nəşr) 2023
7. A-dan Z-yə: Kargüzarlıq (V nəşr) 2023
8. Maliyyə Hesabatlarının Beynəlxalq Standartları 2022
9. Mühasibat uçotu 2022
10. ƏMAS platforması A-dan - Z-yə 2022

0 Komment
Şərh yazın