Dövlət Əmək Müfətişliyi Xidməti son vaxtlar hansı pozuntulara görə cərimələr tətbiq edir?
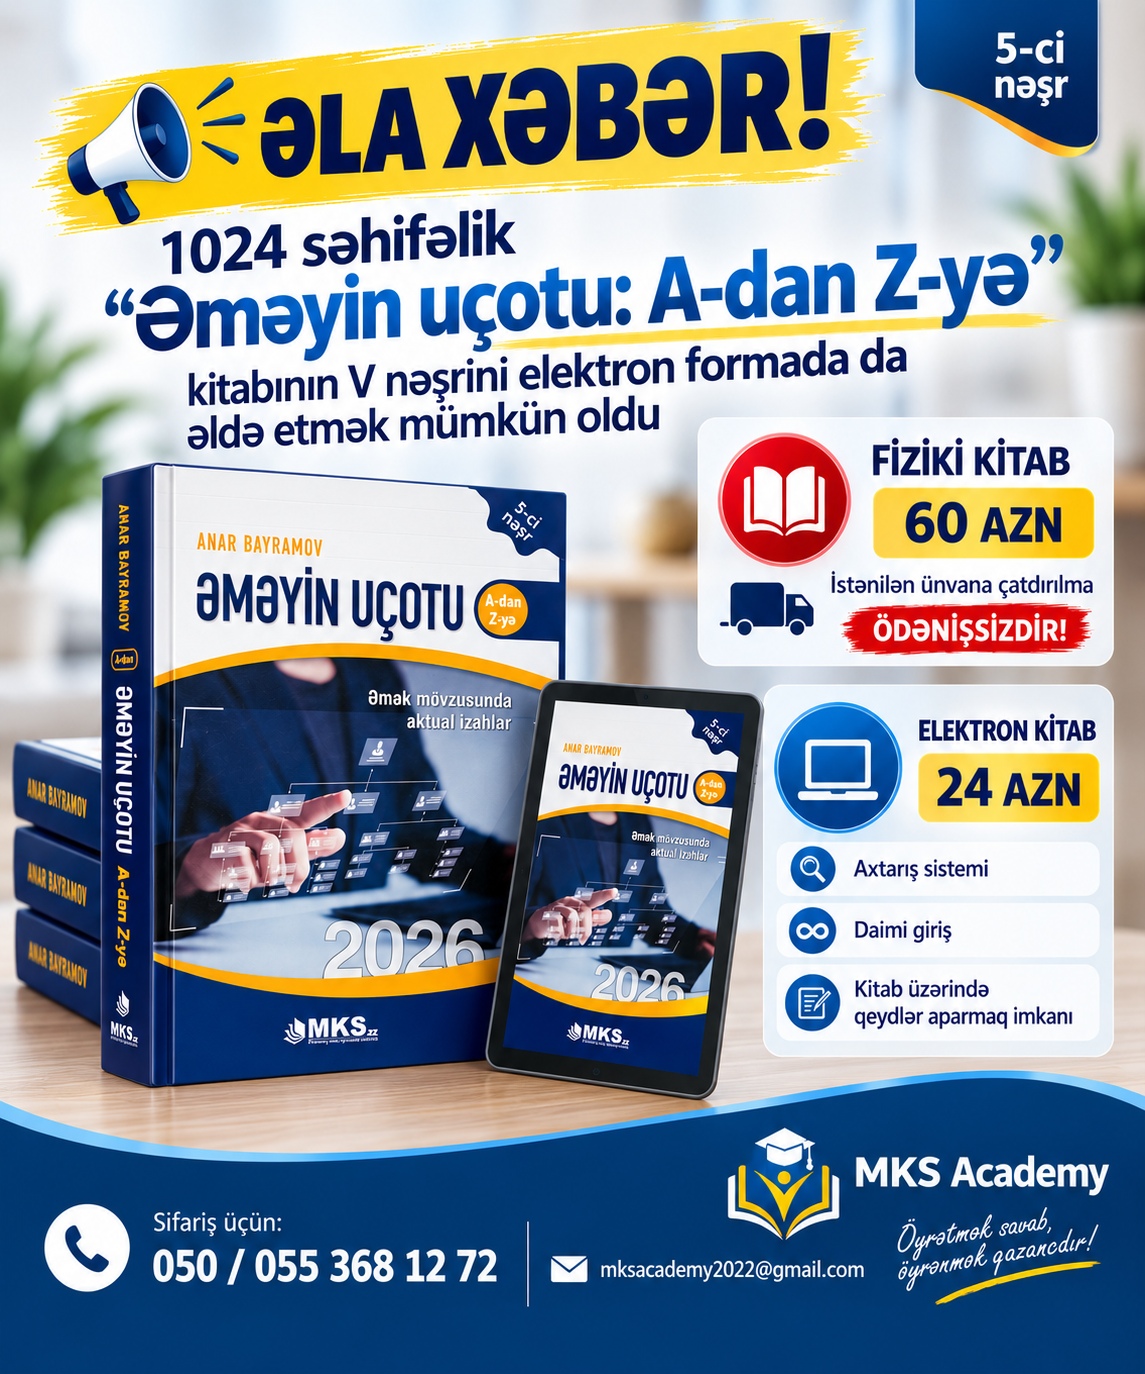
Satışı davam edən "Əməyin uçotu: A-dan Z-yə" (V nəşr) kitabından seçmə
Təcrübədə Dövlət Əmək Müfəttişliyi Xidməti tərəfindən ən çox tətbiq edilən cərimə işçinin son haqq-hesabının vaxtında ödənilməməsi ilə bağlıdır.
Mİsal. İşəgötürən tərəfindən işçinin əmək müqaviləsinə 29 mart tarixdə xitam verilsə də, işəgötürən son haqq-hesab üzrə ödənişi 1 aprel tarixdə həyata keçirib. Əmək Məcəlləsinin 83-cü maddəsinin ikinci hissəsinə əsasən, işəgötürən son haqq-hesabı (istifadə edilməmiş əmək məzuniyyətinə görə pul əvəzi, işçiyə ödənilməli əmək haqqı və digər ödəmələr) sonuncu iş günü işçiyə verməlidir. Dövlət qurumu da bu səbəbdən İnzibati Xətalar Məcəlləsinin 192.4-cü maddəsinə uyğun olaraq işçinin əmək və məzuniyyət haqlarının, ezamiyyə xərclərinin, əmək qanunvericiliyində nəzərdə tutulmuş müavinət və digər ödənişlərin əmək qanunvericiliyinə uyğun olaraq ödənilməməsinə və ya tam ödənilməməsinə görə vəzifəli şəxslərə yeddi yüz manatdan min beş yüz manatadək məbləğdə cərimə tətbiq edir.
Digər inzibati cərimə isə işçinin tabel uçotu göstəricilərinə görə tətbiq edilir. Dövlət qurumu tərəfindən işəgötürəndən tələb edilən sənədlərdən məlum olur ki, bayram günü işçinin iş saatlarında 1 saat azaldılma həyata keçirilməyib. Əmək Məcəlləsinin 108-ci maddəsinə əsasən, bu Məcəllənin 91, 92 və 93-cü maddələrində nəzərdə tutulmuş hallar istisna olunmaqla, qalan iş yerlərində səsvermə, bu Məcəllənin 105-ci maddəsində göstərilən iş günü hesab edilməyən bayram günləri və ümumxalq hüzn günü qabağı iş gününün müddəti həftəlik iş günlərinin sayından asılı olmayaraq bir saat qısaldılır. Sənəd işəgötürən tərəfindən təqdim edildikdə məlum olur ki, 7 mart tarixdə işçinin iş saatı 7 saat yox, 8 saat qeyd edilib.
Dövlət qurumu hesab edir ki, işçi həmin gün əlavə 1 saat işlədiyinə görə işçiyə əlavə ödənişlər hesablanmalı idi. Bu səbəbdən də, dövlət qurumu tərəfindən işəgötürənə İnzibat Xətalar Məcəlləsinin 192.4-cü maddəsinə əsasən inzibati cərimə tətbiq edilə bilər.
Ən çox tətbiq edilən cərimələrdən biri də işəgötürən tərəfindən işçiyə əsas məzuniyyət günlərinin düzgün tətbiq edilməməsi və ya istifadə edilməmiş məzuniyyətinə görə kompensasiyanın hesablanmaması halı ilə bağlıdır. Dövlət qurumu tərəfindən tələb olunan siyahıda çalışdığı dövr üzrə əmək məzuniyyətlərin verilməsi ilə bağlı sənədlər (ərizələr, əmrlər, ödənişi təsdiq edən sənədlər və s.) istənilir. İşəgötürən tərəfindən təqdim edilən sənədlərə əsasən işçinin əsas məzuniyyəti günlərinin düzgün müəyyən edilməməsi və ya istifadə edilməmiş məzuniyyətə görə kompensasiya ödənilməməsi müəyyən olunarsa, bu zaman dövlət qurumu tərəfindən 192.5-ci maddəyə uyğun olaraq, işçinin məzuniyyət hüquqlarının pozulmasına, işçiyə əmək məzuniyyətinin verilməməsinə, habelə istifadə edilməmiş əmək məzuniyyətinə görə müəyyən edilmiş kompensasiyanın ödənilməməsinə görə vəzifəli şəxslər min beş yüz manatdan iki min manatadək məbləğdə cərimə tətbiq edilir.
Qeyd edək ki, son dövrlərdə İnzibati Xətalar Məcəlləsinin 539.3-cü maddəsi əsasında tətbiq edilən inzibati cərimələrin sayı da artmaqdadır.
11 aprel 2025-ci il tarixli dəyişikliklə İnzibati Xətalar Məcəlləsinə əlavə edilmiş 539.3-cü maddəyə əsasən, əmək qanunvericiliyinə əməl olunmasına dövlət nəzarətini həyata keçirən müvafiq icra hakimiyyəti orqanının tələbi ilə bu Məcəllənin 539.1-1-ci maddəsində nəzərdə tutulan hallarla bağlı zəruri məlumatların (sənədlərin) təqdim edilməməsinə, yaxud tam, düzgün və ya vaxtında təqdim edilməməsinə (sahibkarlıq fəaliyyətinin həyata keçirildiyi yerlərə gəlməklə aparılan yoxlamalara münasibətdə bu Məcəllənin 602.4-cü maddəsində nəzərdə tutulmuş hallar istisna olmaqla) görə vəzifəli şəxslər 1 000 manatdan 1 500 manatadək, hüquqi şəxslər isə 2 000 manatdan 2 500 manatadək məbləğdə cərimə edilir.
Bu inzibati xətanın tətbiqi qaydası və praktik nümunələri növbəti səhifələrdə ətraflı izah edilmişdir. Burada isə qısa olaraq qeyd edək ki, praktikada bu maddə daha çox Dövlət Əmək Müfəttişliyi Xidməti tərəfindən aparılan araşdırmalar zamanı işəgötürənin tələb olunan sənədləri müəyyən edilmiş müddətdə təqdim etməməsi, natamam təqdim etməsi və ya təhrif olunmuş məlumatlar təqdim etməsi hallarında tətbiq edilir.
1024 səhifəlik nəşrin əhatə etdiyi mövzularla daha yaxından tanış olmaq üçün geniş və qısa mündəricata baxa bilərsiniz:
Geniş mündəricat:
https://mks.az/upload_files/pdf/2026/12-genishmundericat2026.pdf
Qısa mündəricat:
https://mks.az/upload_files/pdf/2026/0-On-Soz%2BMundericat%3DEU_2026.pdf
Kitabın qiyməti:
Kağız formatda - 60 manat
Elektron formatda - 24 manat
Kitabı həm fərdi qaydada, həm də təşkilat adından (müqavilə, elektron qaimə-faktura və s. sənədləşmə ilə) əldə etmək mümkündür.
Çatdırılma ödənişsizdir!
Bakı şəhəri ilə yanaşı, regionlar da daxil olmaqla istənilən ünvana çatdırılma ödənişsiz həyata keçirilir.
Satışda olan YENİ nəşrlərimiz:
Sifariş üçün əlaqə vasitələri: 055-368-12-72 (what's app və telegram da aktivdir) və ya mksacademy2022@gmail.com
Satışı davam edənlər:
1. Vergi Məcəlləsi 2026 (Son dəyişikliklərin izahı ilə)
2. Mühasibat uçotu (Müəllif Faiq Abdullayev)
Yaxın zamanlarda satışda olacaq nəşrlər
1. Əmək Məcəlləsi 2026 (son dəyişikliklərin izahı)
2. Vergi Məcəlləsi. Ümumi hissənin izahı - 2026
3. Əməyin uçotu: A-dan Z-yə - 2026
4. ƏMAS Platforması: A-dan Z-yə 2026
5. Vergi uçotu: A-dan Z-yə 2026
6. PMS Sertifikatı (II Mərhələ): Test və Tapşırıqlar Toplusu 2026
7. Vergi Məcəlləsi. Xüsusi hissənin izahı - I nəşr
8. Kargüzarlıq: A-dan Z-yə - VI nəşr

0 Komment
Şərh yazın