Əlaqə

050-368-12-72

Bizə yazın

mksacademy2022@gmail.com

Bakı şəhəri, Caspian Plaza, Lotfi Zadeh Technology Center, 17-ci mərtəbə
  • Xəbərlər
    • Vergi işi
    • İqtisadi
    • Maliyyə
    • Sosial
  • İnsan resursları
    • Sual-cavab
    • Nəşrlərdən seçmələr
    • Məqalələr
    • Qanunvericilik
    • Nəşrlər
  • Mühasibatlıq
    • Sual-cavab
    • Təlimlər
    • Nəşrlər
    • Məqalələr
    • Rəsmi sənədlər
  • Vergi
    • Sual-cavab
    • Nəşrlərdən seçmələr
    • Məqalələr
  • Məhsullarımız
    • Kitablar
    • Təlimlər
    • Jurnal
    • Konsaltinq
  • Haqqımızda
  • 050-368-12-72

    mksacademy2022@gmail.com

    Bakı şəhəri, Caspian Plaza, Lotfi Zadeh Technology Center, 17-ci mərtəbə

Rəşad Məmmədovun təqdimatında: Mənfəətin bölgüsü üsulu

  • Əsas səhifə
  • Vergi işi
  • 0 Komment
  • 05 İyun 2023

Rəşad Məmmədovun təqdimatında: Mənfəətin bölgüsü üsulu

"vergiler.az"ın sualına maliyyə və vergi eksperti Rəşad Məmmədov aydınlıq gətirir.

Vergi Məcəlləsinin 14-1.1.4-ci maddəsinə əsasən, ayrı-ayrı əməliyyatlar haqqında müqayisə edilə bilən məlumatlar mövcud olmadıqda və (və ya) rəsmi və açıq mənbələrdən malların (işlərin, xidmətlərin) bu Məcəllənin 14-1.2-ci maddəsində göstərilən şəxslər istisna olmaqla, digər şəxslər arasında təqdim edilmə qiyməti barədə məlumat əldə etmək mümkün olmadıqda, transfer qiyməti mənfəətin bölgüsü üsuluna əsasən müəyyənləşdirilir. Mənfəətin bölgüsü üsulu bu Məcəllənin 14-1.2-ci maddəsində göstərilən şəxslər arasında əməliyyatlar aparıldığı zaman tərəflərdən hər birinin həmin əməliyyatlardan əldə etdiyi mənfəətin həmin şəxslər arasında bu maddəyə əsasən bölüşdürülməsidir.

Mənfəətin bölgüsü üsulu - əməliyyatdan əldə edilən mənfəəti müəyyən edir ki, bu da sövdələşmə iştirakçıları arasında bölüşdürülməlidir. Mənfəətin bölgüsü üsulundan istifadə edilərkən hesabat dövrü ərzində sövdələşmə iştirakçıları arasında əldə edilən ümumi mənfəət, bu ümumi mənfəəti əldə etmək üçün onların hər birinin qoyuluşlarından asılı olaraq bölüşdürülür. Qoyuluşların dərəcəsi iqtisadi əsaslandırmaya, funksional təhlilə, risklərə, iştirakçıların xərclərinə uyğun müəyyən edilir.

Misal: Azərbaycan Respublikasının rezidenti olan "A" şirkəti xarici şirkətin törəmə müəssisəsidir. Şirkət istehsal avadanlıqlarını yığmaq üçün ana şirkətdən dəstinin dəyəri 200 ABŞ dolları olan ehtiyat hissəsi alır. Bu ehtiyat hissəsindən alınan məhsulu isə Türkiyə Cumhuriyyətində aidiyyəti olmayan şirkətə 240 dollara satır. Hər dəstin yığılması üçün "A" şirkətinin əməliyyat xərci 15 dollardır. Bu halda sövdələşmə iştirakçıları arasında bölüşdürüləcək mənfəət belə hesablanacaq:

(240 - 200 - 15) / 240 x 100 = 10,41%.

“A” şirkəti faktor təhlili aparır və oxşar işləri yerinə yetirən 4 müstəqil istehsal müəssisəsi arasında mənfəətin (zərərin) bölüşdürülmə faizini müəyyən edir. Bununla da “A” şirkətinin mənfəət (və ya zərər) bölgüsü faizinin bazarda olduğu kimi oxşar layihələr üçün bazar qiyməti olduğu müəyyən olunur.


Satışda olan YENİ nəşrlərimiz:

Sifariş üçün əlaqə vasitələri: 050-368-12-72 (what's app və telegram da aktivdir), 012-564-86-85 və ya mksacademy2022@gmail.com

1. Vergi Məcəlləsi. Ümumi hissənin izahı (III nəşr) -2023 - YENİ

2. Vergi uçotu A-dan-Z-yə (VII nəşr) - 2023

3. Vergi Qanunvericiliyi və Şərhlər Toplusu 2023

4. Əmək Qanunvericiliyi Toplusu 2023

5. Əməyin uçotu: A-dan Z-yə (III nəşr) 2023

6. A-dan Z-yə: Kargüzarlıq (V nəşr) 2023

7. Maliyyə Hesabatlarının Beynəlxalq Standartları 2022

8. Mühasibat uçotu 2022

9. ƏMAS platforması A-dan - Z-yə 2022
0 Komment

    Şərh yazın

    Son məqalələr

    Populyar məqalələr

    12 Oktyabr 202609:18

    ƏMAS platformasında əla yenilik: işçilər xitam verilmiş əmək müqavilələri haqqında arayış əldə edə biləcəklər

    08 Oktyabr 202601:13

    ƏMAS Platformasında xitam əmrləri ilə bağlı YENİLİK

    02 Oktyabr 202614:08

    Prezidentdən minimum əməkhaqqının artırılması ilə bağlı göstəriş

    12 Oktyabr 202623:00

    ƏMAS Platformasında məzuniyyət əmrləri ilə bağlı gözlənilən ƏLA YENİLİK!

    Populyar Teqlər

    • Vergi işi
    • Əməyin uçotu
    • Sual-cavab
    • Mühasibatlıq
    • Nəşrlərdən seçmələr

    Xəbərlər

    Məqalələr

    ƏMAS Platformasında məzuniyyət əmrləri ilə bağlı gözlənilən ƏLA YENİLİK!.

    • 12 Oktyabr 2026

    Məqalələr

    ƏMAS platformasında əla yenilik: işçilər xitam verilmiş əmək müqavilələri haqqında arayış əldə edə biləcəklər.

    • 12 Oktyabr 2026

    Kitablar

    "Əməyin uçotu: A-dan Z-yə" V nəşr.

    • 09 Oktyabr 2026

    Kitablar

    “Peşəkar Mühasib Sertifikatı. II mərhələ” kitabının 5-ci təkmilləşdirilmiş nəşri.

    • 09 Oktyabr 2026

    Məqalələr

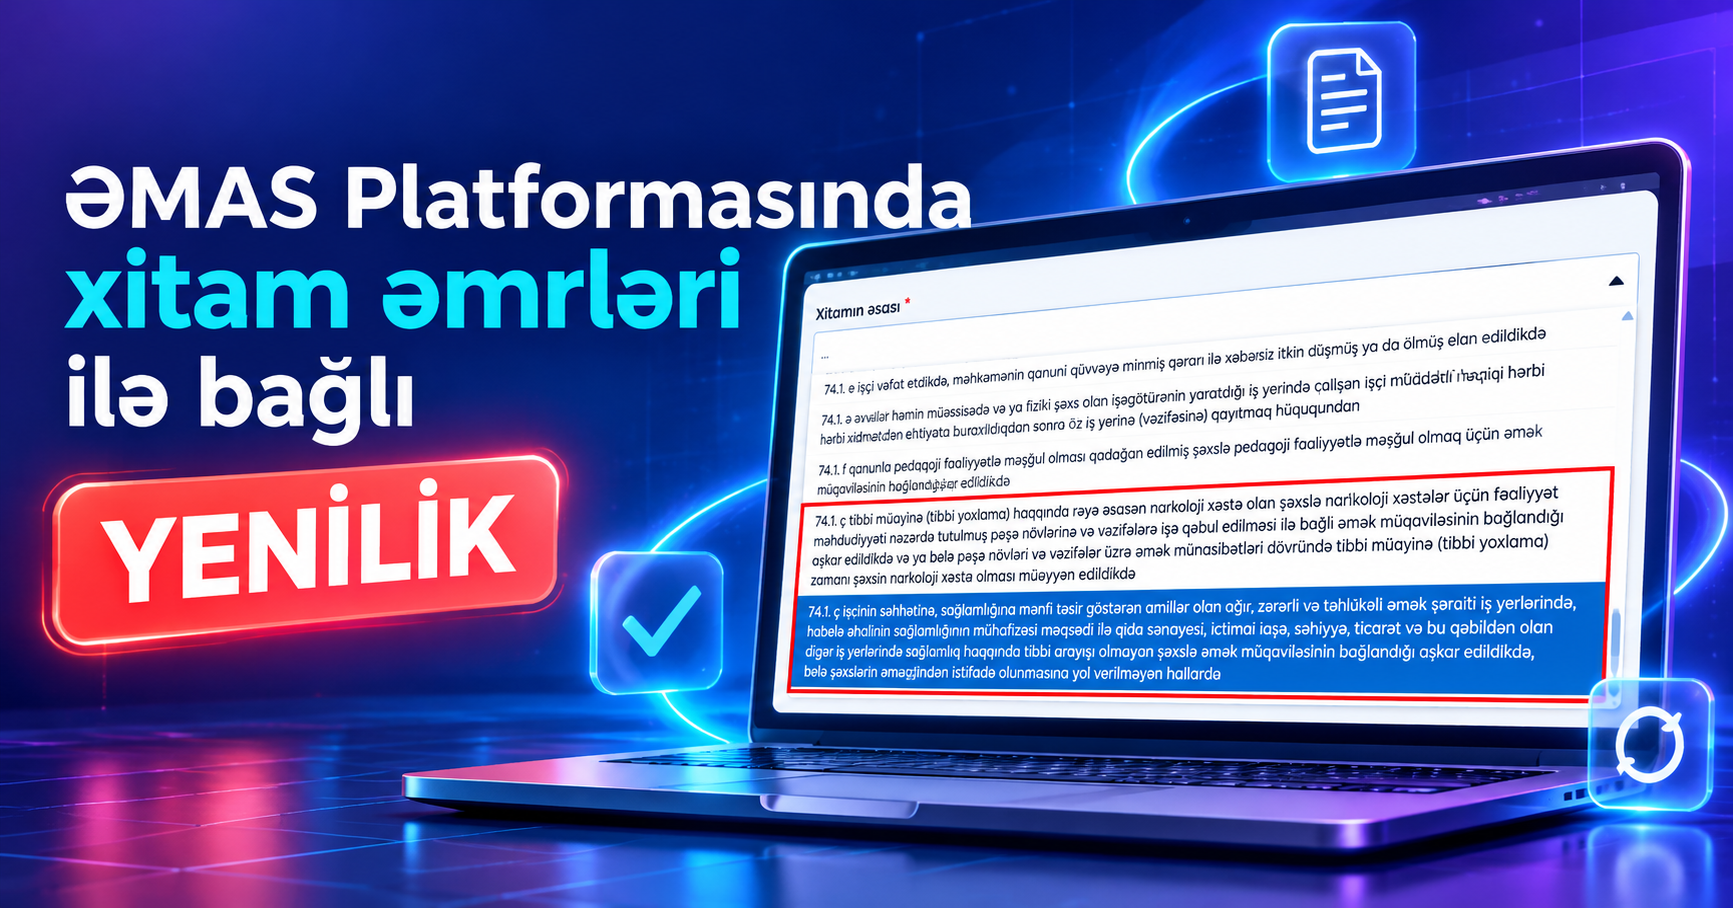
    ƏMAS Platformasında xitam əmrləri ilə bağlı YENİLİK.

    • 08 Oktyabr 2026

    Məqalələr

    SƏTƏM mütəxəssisi ilə bağlı işçi sayına görə hansı tələblər müəyyən edilib?.

    • 06 Oktyabr 2026

    Təlimlər

    “MKS Academy” tərəfindən 2026-cı ilin sentyabr ayında keçirilmiş təlimlərin iştirakçıları haqqında məlumat.

    • 06 Oktyabr 2026

    Məqalələr

    Əmək müqaviləsinin bağlanması zamanı işə qəbul əmri mütləq tələbdir?.

    • 06 Oktyabr 2026

    Məqalələr

    Hamiləliyə və doğuma görə müavinətin misalla izahı (YENİ QAYDA).

    • 05 Oktyabr 2026

    Sosial

    Prezidentdən minimum əməkhaqqının artırılması ilə bağlı göstəriş.

    • 02 Oktyabr 2026

    Məqalələr

    İş vaxtının cəmlənmiş uçotu və növbəli iş rejimində istirahət günü üzrə əməkhaqqı necə hesablanır? (Misallarla izah).

    • 02 Oktyabr 2026

    Məqalələr

    İş ilinin ilk yarısında işçinin staja görə əlavə məzuniyyət hüququ yaranırsa, hesablama necə həyata keçirilir?.

    • 01 Oktyabr 2026

    blog

    Faydalı Linklər

    • Vergi işi
    • Mühasibatlıq
    • İnsan Resursları
    • Maliyyə
    • Sual-cavab

    Sosial Media

    • Facebook
    • Twitter
    • Instagram

    MKS.AZ Bütün hüquqlar qorunur