Əlaqə

050-368-12-72

Bizə yazın

mksacademy2022@gmail.com

Bakı şəhəri, Caspian Plaza, Lotfi Zadeh Technology Center, 17-ci mərtəbə
  • Xəbərlər
    • Vergi işi
    • İqtisadi
    • Maliyyə
    • Sosial
  • İnsan resursları
    • Sual-cavab
    • Nəşrlərdən seçmələr
    • Məqalələr
    • Qanunvericilik
    • Nəşrlər
  • Mühasibatlıq
    • Sual-cavab
    • Təlimlər
    • Nəşrlər
    • Məqalələr
    • Rəsmi sənədlər
  • Vergi
    • Sual-cavab
    • Nəşrlərdən seçmələr
    • Məqalələr
  • Məhsullarımız
    • Kitablar
    • Təlimlər
    • Jurnal
    • Konsaltinq
  • Haqqımızda
  • 050-368-12-72

    mksacademy2022@gmail.com

    Bakı şəhəri, Caspian Plaza, Lotfi Zadeh Technology Center, 17-ci mərtəbə

Obyektin olmasınin riskli vergi ödəyicisi olmağa hansı təsiri var ? (3-cü yazı)

  • Əsas səhifə
  • Təlimlər
  • 0 Komment
  • 10 Avqust 2020

Obyektin olmasınin riskli vergi ödəyicisi olmağa hansı təsiri var ? (3-cü yazı)

Xəbər verdiyimiz kimi, Azərbaycan Respublikasının Baş Naziri Əli Əsədovun 28 iyul 2020-ci il tarixli, 265 saylı qərarı ilə “Riskli vergi ödəyicisinin, o cümlədən riskli əməliyyatların Meyarları”ı təsdiq edilib.

Mks.az saytı olaraq həmin qərarla bağlı araşdırma yazıları təqdim edirik.

Üçüncü araşdırma yazımızın bu bölümündə qaydaların 2.1.3-cü maddəsində qeyd edilən meyarlar haqqında məlumat verəcəyik.

Qaydaların 2.1.3-ci maddəsində qeyd edilir ki,  idxalatçının, istehsalçının və ya idxalatçı olmayan ticarət fəaliyyəti həyata keçirən şəxsin vergi orqanında qeydiyyatda olan anbarı (o cümlədən icarəyə götürdüyü anbarı) və ya digər təsərrüfat subyekti (obyekti) olmadıqda və yaxud qeydiyyatda olan anbarın və ya digər təsərrüfat subyektinin (obyektinin) sahəsi ilə idxal və ya əldə edilən malların həcmi uyğunluq təşkil etmədikdə (digər şəxslər üçün sifariş əsasında gətirilən və bilavasitə sifarişçilərə təhvil verilən (sifarişçi vergi ödəyicisi olduqda VÖEN-i, fiziki şəxs olduqda adı, soyadı, atasının adı və FİN-i) mallar və hər bir sifarişçi üzrə sifarişin məbləği barədə məlumatların vergi orqanına təqdim edildiyi hallar istisna olmaqla) vergi ödəyicisi riskli vergi ödəyicisi hesab olunur.

Qaydaların 2.1.3-cü maddəsi sırf vergi ödəyicisinin obyekti ilə bağlı risk meyarlarını müəyyən edir.

Misal 1. Vergi ödəyicisi 300 000 manatlıq məbləğindaə mallar idxal etməsinə baxmayaraq, vergi orqanı müəyyən edir ki, vergi ödəyicisi hər hansı obyektə malik deyil. Bu zaman vergi ödəyicisinin obyektinin olmaması riskli vergi ödəyicisi meyarlarına aid edilməsinə əsas verir.

Misal 2. İstehsal fəaliyyəti ilə məşğul olan vergi ödəyicisinin 200 000 manat dəyərində, 1 litrlik meyvə şirələri təqdim etməsinə baxmayaraq,  vergi nəzarəti tədbirləri nəticəsində məlum olub ki, vergi ödəyicisinin anbar kimi təqdim etdiyi obyektinin sahəsi cəmi 50 kvadratmetrdir.  Bu zaman vergi ödəyicisinin riskli vergi ödəyicilərinə şamil olunması ehtimalı var.

Misal 3. Vergi ödəyicisi 180 000 manatlıq malı idxal etməsinə baxmayaraq, sifarişçi olan vergi ödəyicisi ilə bağlanan müqaviləyə əsasən, həmin malları digər sahibkara təqdim edəcək. Vergi ödəyicisinin obyektinin olmaması və ya həcminin az olmasına baxmayaraq, malları idxal edən vergi ödəyicisi riskli vergi ödəyicisi hesab olunmayacaq. Çünki, qaydalarda şəxslər üçün sifariş əsasında gətirilən və bilavasitə sifarişçilərə təhvil verilən (sifarişçi vergi ödəyicisi olduqda VÖEN-i, fiziki şəxs olduqda adı, soyadı, atasının adı və FİN-i) mallar və hər bir sifarişçi üzrə sifarişin məbləği barədə məlumatların vergi orqanına təqdim edildiyi hallar istisna edilir.

Vergi Məcəlləsində və “Sosial sığorta haqqında” qanunda 02 iyun 2020-ci il tarixinə nəzərdə tutulan bütün dəyişikliklərin şərh edildiyi, Anar Bayramovun müəllifi olduğu “Vergi uçotu: A-dan Z-yə” kitabı satışda

Sifariş üçün əlaqə nömrələri: 050-368-12-72, 012-564-86-85 vəya office@mks.az

Istənilən ünvana çatdırılması ÖDƏNİŞSİZ olaraq həyata keçirilir. Regionlarda yaşayan oxucularımıza dəstək olaraq,poçt xərcini biz ödəyirik.

Kitabın dəyərini nağd və ya nağdsız ödəməklə (hesaba köcürməklə, E-manat terminalından və hesab.az saytından ödəməklə) əldə edə bilərsiniz. Hər iki hala uyğun bütün zəruri sənədlər (mədaxil qəbzi, elektron qaimə-faktura, müqavilə və hesab-faktura, akt və sair) təqdim edilir.
 

0 Komment

    Şərh yazın

    Son məqalələr

    Populyar məqalələr

    30 Oktyabr 202610:01

    RƏSMİ! 1 aprel 2027-ci ildən işçilər əməkhaqqını istədikləri bankdan ala biləcəklər

    05 Noyabr 202614:04

    İNQİLABİ DƏYİŞİKLİK! İşçi işlədiyi müddətdə 21 günlük əmək məzuniyyətinə görə kompensasiya ala bilməyəcək (1-ci yazı)

    05 Noyabr 202623:43

    GÖZLƏNİLƏN DƏYİŞİKLİK! Saatlıq əməkhaqqı sistemi hansı hallarda tətbiq ediləcək? (2-ci yazı)

    06 Noyabr 202600:10

    BƏD XƏBƏR! Dəqiqləşdirilmiş vergi bəyannamələrinin sayına məhdudiyyət tətbiq ediləcək? (2-ci yazı)

    Populyar Teqlər

    • Vergi işi
    • Əməyin uçotu
    • Sual-cavab
    • Mühasibatlıq
    • Nəşrlərdən seçmələr

    Xəbərlər

    Məqalələr

    Əmək Məcəlləsində təklif edilən dəyişiklik layihəsinin TAM MƏTNİ.

    • 16 Noyabr 2026

    Məqalələr

    FƏRQLİ YANAŞMA! Üç yaşınadək uşağa qulluğa görə müavinət üçün də azı 6 ay sosial sığorta stajı olmalıdır?.

    • 11 Noyabr 2026

    Məqalələr

    ƏLA TƏKLİF! ƏMAS platformasında texniki problem işəgötürənin təqsiri hesab edilməyəcək? (9-cu yazı).

    • 10 Noyabr 2026

    Məqalələr

    GÖZLƏNİLƏN DƏYİŞİKLİK! Qeyri-rezidentlərlə bağlı mühasiblər arasında mübahisə doğuran məsələ həll olunur? (7-ci yazı).

    • 10 Noyabr 2026

    Məqalələr

    YENİ QAYDA! Əmək məzuniyyətinin başqa vaxta keçirilməsi necə tənzimlənəcək? (8-ci yazı).

    • 09 Noyabr 2026

    Məqalələr

    ƏLA TƏKLİF! Kiçik sahibkarlar üçün 25 faiz məbləğində güzəşt olacaq (6-cı yazı).

    • 09 Noyabr 2026

    Məqalələr

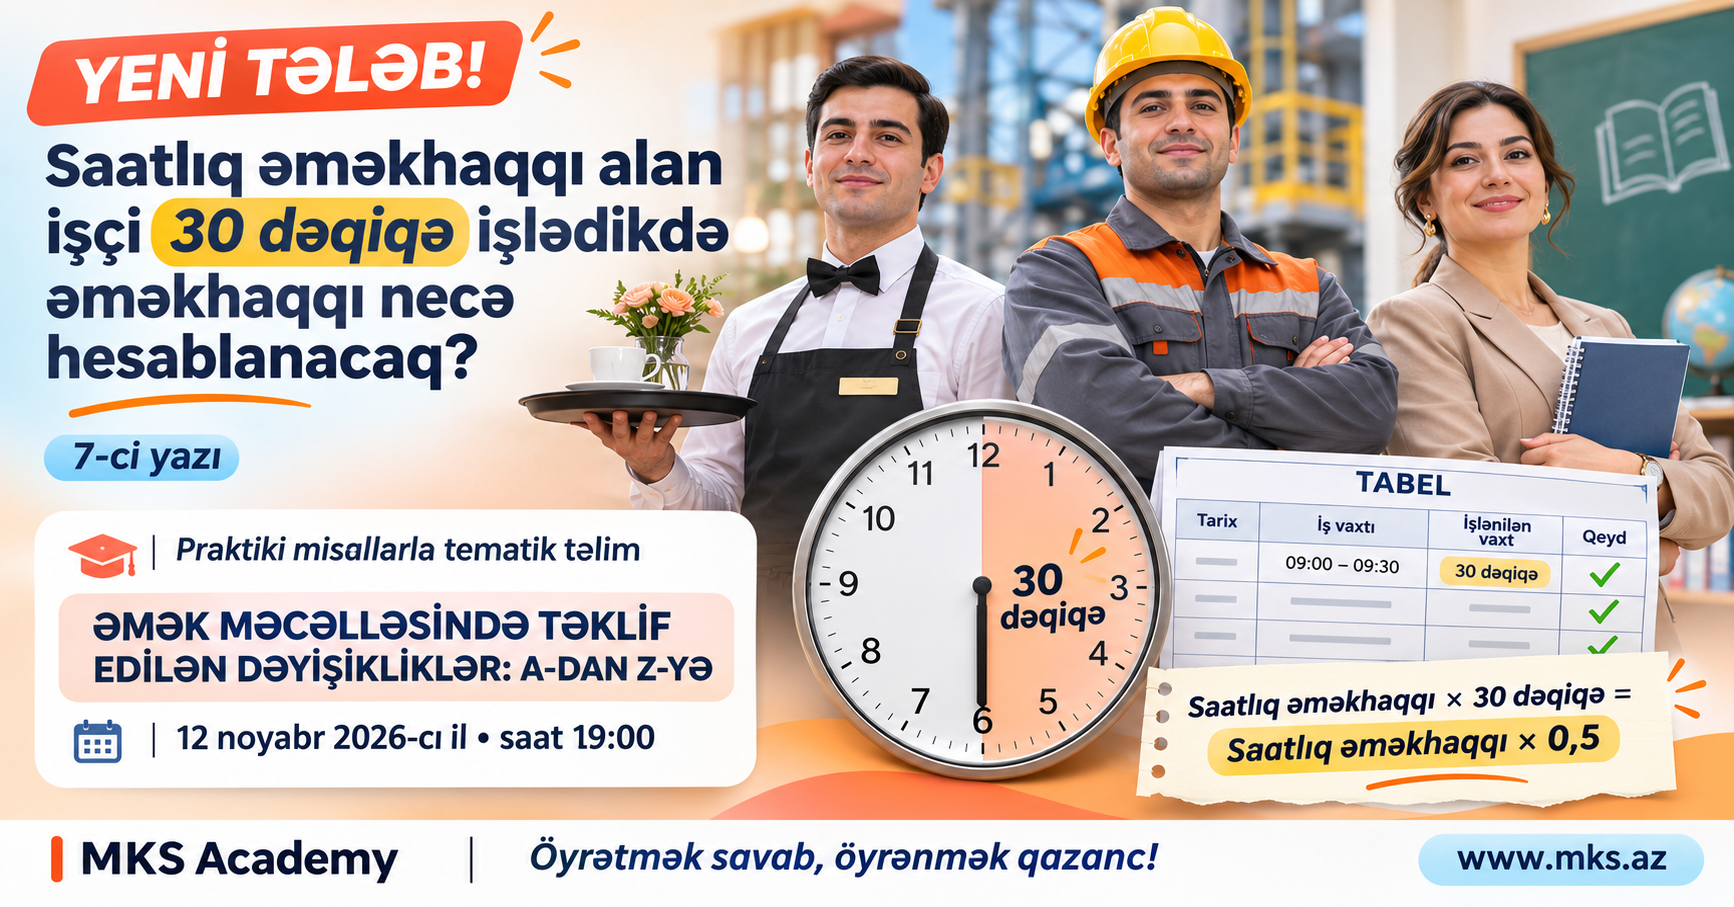
    YENİ TƏLƏB! Saatlıq əməkhaqqı alan işçi 30 dəqiqə işlədikdə əməkhaqqı necə hesablanacaq? (7-ci yazı).

    • 09 Noyabr 2026

    Məqalələr

    FAYDALI YENİLİK! Fəaliyyətini dayandıran vergi ödəyiciləri üçün ƏLA XƏBƏR! (5-ci yazı).

    • 08 Noyabr 2026

    Məqalələr

    YENİ TƏLƏB! 3 yaşınadək uşağı olan işçilərə münasibətdə hansı fərqli qaydalar tətbiq ediləcək? (6-cı yazı).

    • 08 Noyabr 2026

    Məqalələr

    YENİ DƏYİŞİKLİK! Vergi ödəyicisi borcunu ödəmədikdə onun gəliri hesab ediləcək (4-cü yazı).

    • 07 Noyabr 2026

    Məqalələr

    YENİ RƏSMİLƏŞDİRMƏ! İşçi istifadə edilməmiş əmək məzuniyyətinə görə kompensasiya üçün ərizə yazacaq? (5-ci yazı).

    • 07 Noyabr 2026

    Məqalələr

    GÖZLƏNİLMƏZ DƏYİŞİKLİK! Bəzi xidmət müqavilələri üzrə vergi portalında elektron alış aktı tərtib ediləcək (3-cü yazı).

    • 07 Noyabr 2026

    blog

    Faydalı Linklər

    • Vergi işi
    • Mühasibatlıq
    • İnsan Resursları
    • Maliyyə
    • Sual-cavab

    Sosial Media

    • Facebook
    • Twitter
    • Instagram

    MKS.AZ Bütün hüquqlar qorunur