30 Sentyabr 202610:30
Məzuniyyət dövrü bayram gününə təsadüf edirsə, uzadılma necə olacaq? (Misallarla izah)
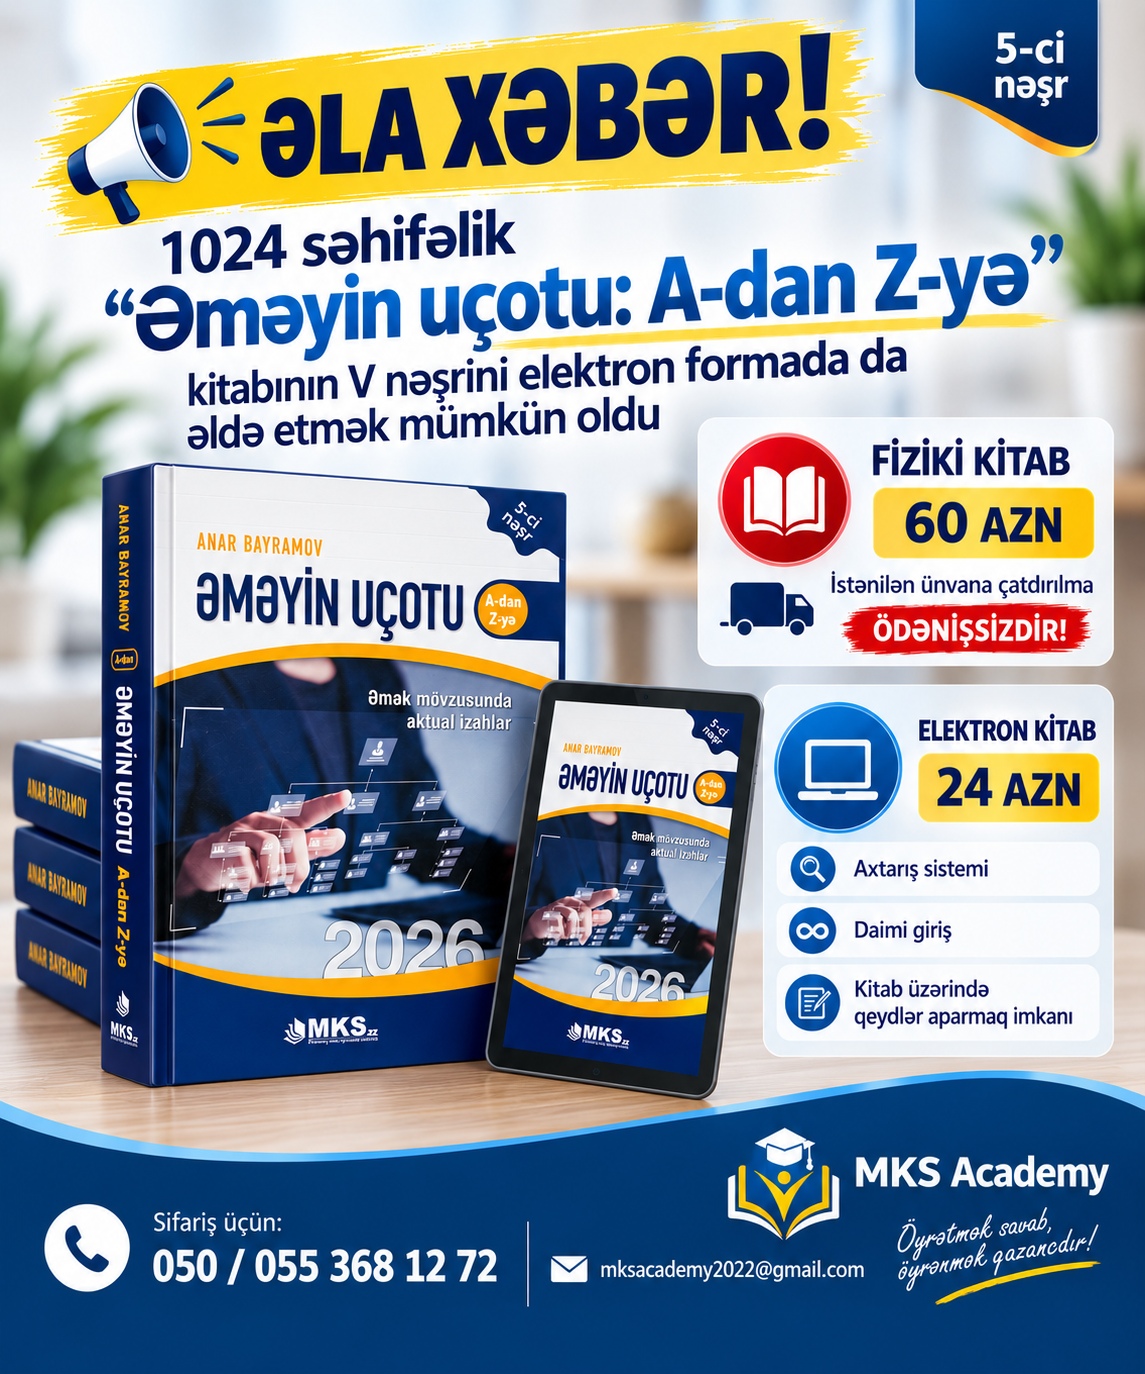
Satışı davam edən "Əməyin uçotu: A-dan Z-yə" (V nəşr) kitabından seçmə
Əmək məzuniyyəti ilə bağlı həmkarlarımız arasında mübahisə yaradan məsələlərdən biri əmək məzuniyyəti dövrünə təsadüf edən bayram günləri, ümumxalq hüzn günü və səsvermə günlərinin məzuniyyət günlərinə təsiri ilə bağlı idi.
Bir qrup həmkarlarımız hesab edirdi ki, Əmək Məcəlləsinin 114-cü maddəsində yalnız “bayram günləri” ifadəsi qeyd edildiyi üçün ümumxalq hüzn günü və səsvermə günü zamanı məzuniyyətin müddəti uzadılmamalıdır. Digər həmkarlarımız isə bildirirdi ki, maddədə “uzadılır” ifadəsi açıq şəkildə göstərilmədiyindən məzuniyyət dövrünün bayram günlərinin sayı qədər artırılmasına ehtiyac yoxdur.
Qeyd edək ki, son dəyişikliklərə qədər Əmək Məcəlləsinin 114-cü maddəsinin altıncı hissəsində göstərilirdi ki, əmək məzuniyyəti dövrünə təsadüf edən iş günü hesab olunmayan bayram günləri məzuniyyətin təqvim günlərinə daxil edilmir və ödənilmir.
Bu məsələ ilə bağlı dövlət qurumlarına mütəmadi olaraq suallar daxil olduğu üçün Əmək Məcəlləsinin 114-cü maddəsinin altıncı hissəsi yeni redaksiyada təsdiq edildi. Beləliklə, maddənin yeni redaksiyasına əsasən, əmək məzuniyyəti dövrünə təsadüf edən iş günü hesab olunmayan bayram günləri, ümumxalq hüzn günü və səsvermə günü məzuniyyət günləri hesab edilmir və ödənilmir, lakin məzuniyyətin müddəti bu günlərin sayı qədər uzadılır. Eyni zamanda qeyd edilir ki, Qurban və Ramazan bayramları iş günü hesab olunmayan başqa bayram günü ilə üst-üstə düşdükdə və bu hal əmək məzuniyyəti dövrünə təsadüf etdikdə, üst-üstə düşən günlər bir gün hesabı ilə nəzərə alınır.
Maddə ilə bağlı əsas məqamlara aydınlıq gətirək.
Birinci məqam ondan ibarətdir ki, yeni dəyişiklik nəticəsində maddədə yalnız bayram günləri deyil, ümumxalq hüzn günü və səsvermə günü də ayrıca qeyd edilmişdir. Qeyd edək ki, Beynəlxalq Əmək Təşkilatının 132 saylı Konvensiyasında da göstərilir ki, bu cür qeyri-iş günləri məzuniyyət dövrünə aid edilə bilməz. Konvensiyanın 6-cı maddəsinə əsasən, rəsmi və ənənəvi qeyri-iş günləri, onların illik məzuniyyətlə üst-üstə düşüb-düşməməsindən asılı olmayaraq, minimum illik ödənişli məzuniyyətin tərkib hissəsi hesab edilmir.
Mİsal 1. İşçi 15 yanvar 2026-cı il tarixindən 10 günlük əmək məzuniyyətindən istifadə etmək üçün müraciət edib. Bu zaman işəgötürən Əmək Məcəlləsinin 138-ci maddəsinin tələblərinə uyğun olaraq tərtib etdiyi əmrdə aşağıdakı tarixləri göstərir:
Məzuniyyətin başlama tarixi – 15 yanvar 2026-cı il
Məzuniyyətin bitmə tarixi – 25 yanvar 2026-cı il
İşə başlanma tarixi – 26 yanvar 2026-cı il
Göründüyü kimi, 15–25 yanvar tarixləri 11 təqvim gününü əhatə etsə də, işçiyə 10 günlük əmək məzuniyyəti rəsmiləşdirilib. Səbəb ondan ibarətdir ki, 20 yanvar ümumxalq hüzn günü olduğu üçün məzuniyyət günlərinə daxil edilməmiş və məzuniyyətin müddəti 1 gün uzadılmışdır.
Mİsal 2. İşçi 3 noyabr 2026-cı il tarixindən 7 günlük əmək məzuniyyətindən istifadə etmək istəyir. Məzuniyyət dövrünə təsadüf edən 8 Noyabr – Zəfər Günü və 9 Noyabr – Dövlət Bayrağı Günü məzuniyyət günlərinə daxil edilmir.
Nəticədə işçinin 3 noyabr 2026-cı il tarixdə başlayan 7 günlük əmək məzuniyyətinin bitmə tarixi 11 noyabr 2026-cı il hesab edilir.
İkinci məqam bayram günlərinin üst-üstə düşməsi ilə bağlıdır. Əmək Məcəlləsinin 114-cü maddəsinin altıncı hissəsinə əsasən, Qurban və Ramazan bayramları iş günü hesab olunmayan digər bayram günləri ilə üst-üstə düşdükdə və bu hal əmək məzuniyyəti dövrünə təsadüf etdikdə, üst-üstə düşən günlər bir gün hesabı ilə nəzərə alınır.
Qeyd edək ki, Nazirlər Kabinetinin 2 dekabr 2025-ci il tarixli, 362 saylı qərarına əsasən, 2026-cı ildə:
20–24 mart – Novruz bayramı,
20–21 mart – Ramazan bayramı,
27–28 may – Qurban bayramı günləri müəyyən edilib.
Göründüyü kimi, 20 və 21 mart tarixləri həm Novruz, həm də Ramazan bayramına təsadüf edir.
Mİsal 3. İşçi 17 mart 2026-cı il tarixindən 14 günlük əmək məzuniyyətindən istifadə edir. Məzuniyyət dövrünə ümumilikdə 7 bayram günü təsadüf etsə də (5 gün Novruz, 2 gün Ramazan), məzuniyyət 7 gün yox, 5 gün uzadılır. Çünki Ramazan bayramının Novruz bayramı ilə üst-üstə düşən günləri bir gün hesabı ilə nəzərə alınır. Bu halda işçinin əmək məzuniyyətinin bitmə tarixi 4 aprel 2026-cı il olacaq.
Son olaraq əmək məzuniyyətinə təsadüf edən bayram, ümumxalq hüzn və səsvermə günləri ilə bağlı təcrübədə rast gəlinən yanlış yanaşmalar haqqında məlumat vermək istəyirik.
Birinci yanlış ondan ibarətdir ki, bəzi hallarda bayram, ümumxalq hüzn və səsvermə günləri qədər uzadılma bütün məzuniyyət növlərinə tətbiq edilir. Halbuki Əmək Məcəlləsinin 114-cü maddəsi yalnız əmək məzuniyyətlərinə şamil olunur. Buna görə də təhsil, yaradıcılıq, sosial, atalıq və ödənişsiz məzuniyyətlərdə bu cür uzadılma tətbiq edilmir.
İkinci yanlış isə bayram gününün istirahət gününə təsadüf etməsi ilə bağlıdır....
Mİsal 4. İşçi 5 mart 2026-cı il tarixindən 5 günlük əmək məzuniyyətindən istifadə edir. 8 Mart – Qadınlar Günü bazar gününə təsadüf etdiyinə görə 9 mart da qeyri-iş günü elan edilir. Bu halda məzuniyyət 1 gün uzadılmalıdır. Bəzi hallarda uzadılmanın 2 gün kimi hesablanması yanlış tətbiqdir.
1024 səhifəlik nəşrin əhatə etdiyi mövzularla daha yaxından tanış olmaq üçün geniş və qısa mündəricata baxa bilərsiniz:
Geniş mündəricat:
https://mks.az/upload_files/pdf/2026/12-genishmundericat2026.pdf
Qısa mündəricat:
https://mks.az/upload_files/pdf/2026/0-On-Soz%2BMundericat%3DEU_2026.pdf
Kitabın qiyməti:
Kağız formatda - 60 manat
Elektron formatda - 24 manat
Kitabı həm fərdi qaydada, həm də təşkilat adından (müqavilə, elektron qaimə-faktura və s. sənədləşmə ilə) əldə etmək mümkündür.
Çatdırılma ödənişsizdir!
Bakı şəhəri ilə yanaşı, regionlar da daxil olmaqla istənilən ünvana çatdırılma ödənişsiz həyata keçirilir
Satışda olan YENİ nəşrlərimiz:
Sifariş üçün əlaqə vasitələri: 055-368-12-72 (what's app və telegram da aktivdir) və ya mksacademy2022@gmail.com
Satışı davam edənlər:
1. Vergi Məcəlləsi 2026 (Son dəyişikliklərin izahı ilə)
2. Mühasibat uçotu (Müəllif Faiq Abdullayev)
Yaxın zamanlarda satışda olacaq nəşrlər
1. Əmək Məcəlləsi 2026 (son dəyişikliklərin izahı)
2. Vergi Məcəlləsi. Ümumi hissənin izahı - 2026
3. Əməyin uçotu: A-dan Z-yə - 2026
4. ƏMAS Platforması: A-dan Z-yə 2026
5. Vergi uçotu: A-dan Z-yə 2026
6. PMS Sertifikatı (II Mərhələ): Test və Tapşırıqlar Toplusu 2026
7. Vergi Məcəlləsi. Xüsusi hissənin izahı - I nəşr
8. Kargüzarlıq: A-dan Z-yə - VI nəşr
0 Komment
Şərh yazın